Wie wir im STX-Hauptquartier ab 2027 die staatliche Förderung des neuen Altersvorsorgedepots optimal nutzen: Steuerfreie Reinvestitionen über eine breite Palette an ETFs (Welt, Dividenden, Anleihen, Branchen) und die 30%-Teilkapitalentnahme in Covered Call ETFs für maximalen monatlichen Cashflow ab 65.
„Ein Depot ohne Gleichgewicht ist wie ein Schiff mit Schlagseite: In ruhiger See merkst du nichts, aber beim ersten Sturm gehst du unter.“
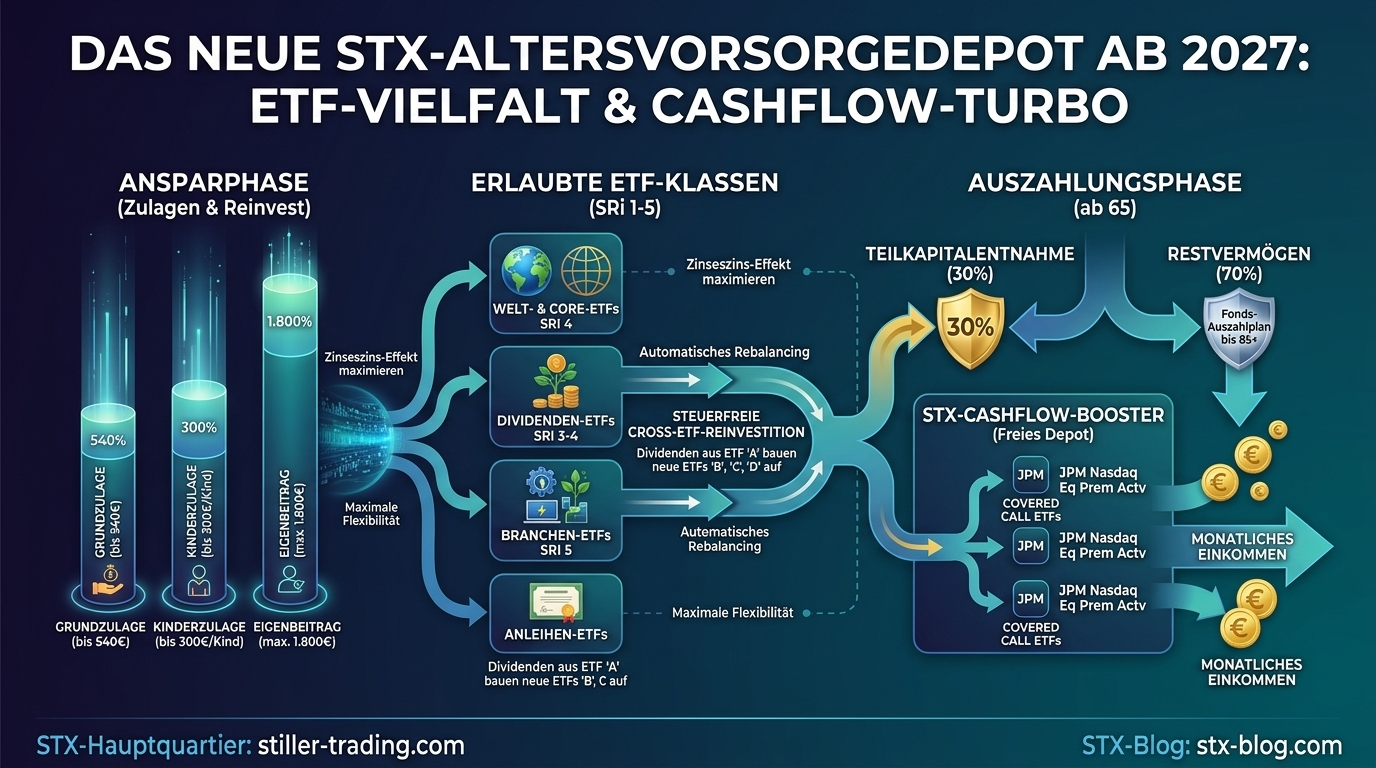
Die staatliche Altersvorsorge in Deutschland steht vor einem fundamentalen Wandel. Mit dem verabschiedeten Altersvorsorge-Reformgesetz wird ab dem 1. Januar 2027 das neue Altersvorsorgedepot eingeführt. Damit macht der Gesetzgeber im STX-Hauptquartier den Weg frei für eine staatlich geförderte, kapitalsmarktbasierte Vorsorge, die starre und kostenintensive Altverträge wie Riester ablösen und ergänzen soll.
Für uns bei STX ist diese Reform besonders spannend, da sie das Prinzip des renditestarken Depotaufbaus mit staatlichen Zulagen kombiniert. Doch wie schöpfen wir das Potenzial dieses neuen Instruments optimal aus? In diesem Beitrag analysieren wir die Spielregeln, zeigen die enorme Vielfalt der zugelassenen ETFs jenseits des klassischen Welt-Portfolios auf und erklären, wie wir durch den gezielten Einsatz von Covered Call ETFs im Rentenalter eine starke Cashflow-Maschine installieren.
1. Das Fundament: Rahmenbedingungen & das neue Zulagensystem
Das Altersvorsorgedepot bricht mit alten Konventionen. Erstmals entfällt der Zwang zu teuren Garantieprodukten, sodass Beiträge zu 100 Prozent in den Kapitalmarkt fließen können. Zudem erweitert sich der Kreis der Förderberechtigten erheblich: Auch Selbstständige, Gewerbetreibende und Mitglieder von Versorgungswerken erhalten ab 2027 direkten Zugang.
Die staatliche Förderung im Überblick
Die bisherige, bürokratische Berechnung auf Basis des Vorjahreseinkommens wird durch eine transparente, beitragsproportionale Förderung ersetzt:
- Grundzulage: Für die ersten 360 Euro Eigenbeitrag schießt der Staat 50 Cent je Euro zu. Für jeden weiteren Euro bis zum Höchstbetrag von 1.800 Euro Eigenleistung gibt es 25 Cent dazu. Das entspricht einer maximalen Grundzulage von 540 Euro pro Jahr.
- Kinderzulage: Für jeden eingezahlten Euro pro Kind gewährt der Staat einen Zusatz Euro – gedeckelt auf maximal 300 Euro pro Kind und Jahr.
- Berufseinsteiger-Bonus: Wer vor der Vollendung des 25. Lebensjahres startet, erhält eine einmalige Sonderzulage von 200 Euro.
Zusätzlich können wir über den geförderten Rahmen hinaus freiwillig bis zu 6.840 Euro pro Jahr in den geschützten Depotmantel einzahlen.
2. ETF-Vielfalt im Fokus: Keine Einöde, sondern zig Alternativen
Entgegen der oft vermuteten Beschränkung auf wenige Standardprodukte öffnet der Gesetzgeber das Depot für eine enorme Bandbreite an Anlageklassen. Solange die ETFs im zulässigen Risikobereich liegen (SRI 1 bis 5 im Basisinformationsblatt), steht uns eine riesige Auswahl zur Verfügung:
- Welt- & Core-ETFs (SRI 4): Klassische Allrounder wie der MSCI World, MSCI ACWI oder FTSE All-World als grundlegendes Fundament.
- Dividenden- & Aristokraten-ETFs (SRI 3-4): Spezialisierte Indizes wie der FTSE All-World High Dividend, S&P 500 Dividend Aristocrats oder EURO STOXX High Dividend für stetige Ausschüttungen.
- Branchen- & Sektor-ETFs (SRI 5): Gezielte Beimischungen in Bereichen wie Cybersecurity, Clean Energy oder Infrastruktur, sofern sie die Risikoklasse 5 nicht überschreiten.
- Anleihen- & Geldmarkt-ETFs (SRI 1-2): Konservative Bausteine für die Stabilität und als zinsbringender Puffer im System.
Sowohl thesaurierende als auch ausschüttende Varianten (Dist) dieser zahlreichen ETFs lassen sich nahtlos einbinden.
3. Der Reinvestitionsturbo: Dividenden steuerfrei als Wachstumsmotor nutzen
Ein zentraler Vorteil des Altersvorsorgedepots liegt in der steuerlichen Behandlung während der Ansparphase. Alle Erträge – ob Kursgewinne oder Dividenden – verbleiben innerhalb des geschützten Depotmantels und sind bis zum Beginn der Auszahlungsphase komplett von der Abgeltungsteuer befreit.
Die Cross-ETF-Reinvestment-Strategie
Wer auf ausschüttende ETFs setzt, erhält laufende Dividenden auf das interne Verrechnungskonto des Altersvorsorgedepots. Da diese Mittel im Depot verbleiben müssen, nutzen wir im STX-System gezielte Wege:
- Rebalancing ohne frisches Kapital: Die Ausschüttungen aus einem stabilen Welt-ETF fließen direkt in untergewichtete Sektor- oder Dividenden-ETFs.
- Aufbau neuer Ziel-Bausteine: Erträge aus bestehenden Kernpositionen lassen sich zweckgebunden in den Aufbau neuer Nischen- oder Branchen-ETFs umleiten, ohne frisches Kapital nachzuschiessen.
- Kombination mit Sparplänen: Auf dem Verrechnungskonto angesammeltes Cash wird direkt mit den nächsten Sparraten verrechnet.
4. Die Auszahlungsphase: Maximierung des Cashflows ab 65
Ab dem 65. Lebensjahr (bzw. dem vereinbarten Renteneintritt) greifen die Auszahlungsregeln des Altersvorsorgedepots. Neben dem klassischen Rentenbezug erlaubt der Gesetzgeber eine einmalige Teilkapitalentnahme von bis zu 30 Prozent des gesamten Depotvermögens zu Beginn der Rente.
Der STX-Strategie-Kniff: 30 % Entnahme in Covered Call ETFs umschichten
Anstatt die steuerfrei entnommenen 30 Prozent des Kapitals ungenutzt liegen zu lassen, nutzen wir im STX-Netzwerk diese Flexibilität für einen nachhaltigen Einnahmen-Booster im Privatdepot:
- Schritt 1: Mit Vollendung des 65. Lebensjahres lassen wir uns 30 Prozent des angesparten Vermögens auf einen Schlag auszahlen.
- Schritt 2: Dieser Betrag wird in das freie, private Depot überführt und gezielt in ertragsstarke Covered Call ETFs (wie den JPM Nasdaq Equity Premium Income Active ETF) investiert.
- Schritt 3: Die monatlich generierten Optionsprämien und Ausschüttungen fließen direkt auf das Girokonto. Das sorgt für eine planbare, hohe monatliche Zusatzrente.
- Schritt 4: Die verbleibenden 70 Prozent des Vermögens verbleiben im geförderten Altersvorsorgedepot und laufen über einen strukturierten Fonds-Auszahlplan bis mindestens zum 85. Lebensjahr weiter.
Fazit & Community-Austausch
Das Altersvorsorgedepot ab 2027 bietet durch den Wegfall starrer Garantien und die riesige Auswahl an zugelassenen ETFs hervorragende Möglichkeiten für den langfristigen Vermögensaufbau. Durch die steuerfreie Wiederanlage von Dividenden innerhalb des Depots lässt sich der Zinseszins voll ausschöpfen.
In Kombination mit unserer STX-Entnahmestrategie – der Umschichtung der 30-Prozent-Quote in Covered Call ETFs – entsteht ein hocheffizientes System für die maximale Ertragskraft im Ruhestand.
Wie bewertet ihr die Reform ab 2027 im STX-Netzwerk? Welche ETFs wollt ihr in eurem Depot platzieren?
Besuche unser Hauptquartier:
https://stiller-trading.com
Unser Blog:
https://stx-blog.com
Euer Stiller-Trading